Faturamento crescente, margem preservada e resultados positivos são indicadores importantes para avaliar uma empresa, mas eles não contam, sozinhos, tudo o que está acontecendo na sua operação.
Antes que determinadas mudanças ganhem dimensão nos demonstrativos financeiros, seus primeiros efeitos podem ser percebidos no fluxo de caixa.
Clientes começam a levar mais tempo para pagar, o estoque exige mais recursos, os fornecedores reduzem prazos.
Um movimento natural é que a expansão aumente as despesas antes de gerar novas receitas, logo, a operação cresce, mas passa a demandar mais capital de giro.
Individualmente, esses movimentos podem parecer naturais, mas quando observados em conjunto e ao longo do tempo, porém, ajudam a antecipar necessidades financeiras que merecem atenção da gestão.
Por isso, acompanhar o caixa não significa apenas verificar quanto dinheiro está disponível, mas entender como os recursos estão circulando pela empresa e o que essa movimentação pode indicar sobre os próximos meses.
O que o fluxo de caixa pode revelar?
Um dos sinais mais relevantes está no descasamento entre pagamentos e recebimentos.
Uma empresa pode continuar vendendo e apresentando bons resultados enquanto o prazo médio para receber aumenta e se fornecedores, folha, impostos e demais compromissos continuam vencendo normalmente, mais recursos precisam permanecer disponíveis para financiar esse intervalo.
O mesmo acontece com os estoques.
Um aumento pode representar preparação para maior demanda e crescimento, mas, se o giro desacelera, uma parcela maior do capital permanece imobilizada antes de retornar ao caixa.
É nesse ponto que a gestão precisa olhar além do saldo bancário e acompanhar movimentos como contas a receber, contas a pagar, giro de estoque, necessidade de capital de giro e geração operacional de caixa.
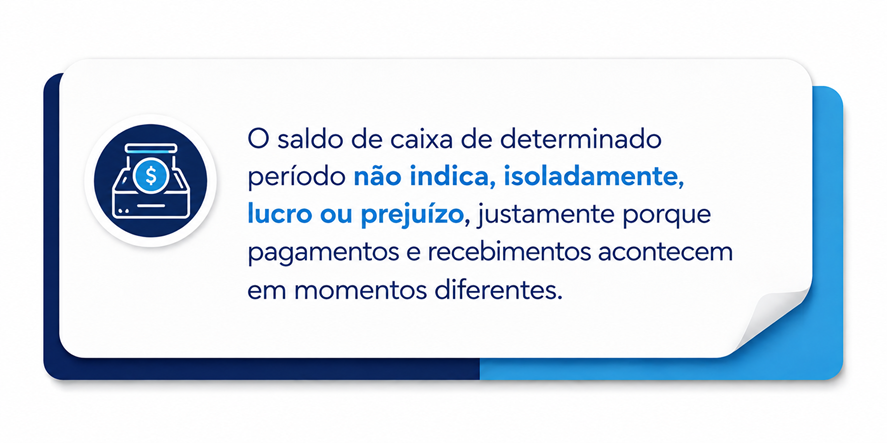
Essa leitura é particularmente importante porque lucro e caixa representam dimensões diferentes da empresa.
Um exemplo simples eobjetivo
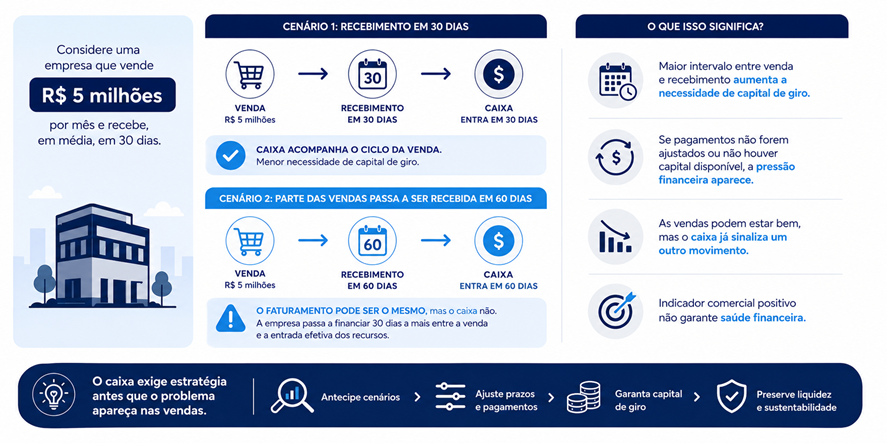
Considere uma empresa que vende R$ 5 milhões por mês e recebe, em média, em 30 dias.
Se as condições comerciais mudam e parte relevante das vendas passa a ser recebida em 60 dias, o faturamento pode permanecer exatamente o mesmo.
O caixa, não.
A empresa passa a financiar um período maior entre a venda e a entrada efetiva dos recursos e se essa mudança não for acompanhada por ajustes nos pagamentos ou pela disponibilidade de capital de giro, a pressão financeira pode aparecer antes de qualquer deterioração relevante nas vendas.
O indicador comercial continua positivo, mas o caixa já sinaliza um outro movimento, distinto e que exige estratégia.
Analisar o caixa também significa antecipar decisões
Projeções de entradas e saídas permitem identificar antecipadamente períodos de maior consumo de recursos e avaliar suas causas.
Se a necessidade está no estoque, a resposta pode estar no giro e no planejamento de compras, se está nos recebimentos, pode ser necessário revisar condições comerciais e prazos, se vem de uma expansão, a empresa precisa avaliar quanto capital será necessário até que o investimento comece a gerar retorno.
Essa leitura permite que a gestão tenha antecedência para decidir, em vez de procurar alternativas somente quando a liquidez já está pressionada.
E essa diferença é relevante: quanto antes uma necessidade financeira é identificada, maior tende a ser o conjunto de alternativas disponíveis para administrá-la.
Nem todo movimento do caixa representa um problema
Uma redução temporária de caixa pode estar associada a uma decisão planejada: aumento de estoque para uma sazonalidade, aquisição de equipamentos, expansão de uma unidade ou condições comerciais concedidas para ampliar vendas.
Por isso, o objetivo não é interpretar qualquer saída de recursos como um sinal negativo.
Antecipar necessidades amplia a capacidade de decisão
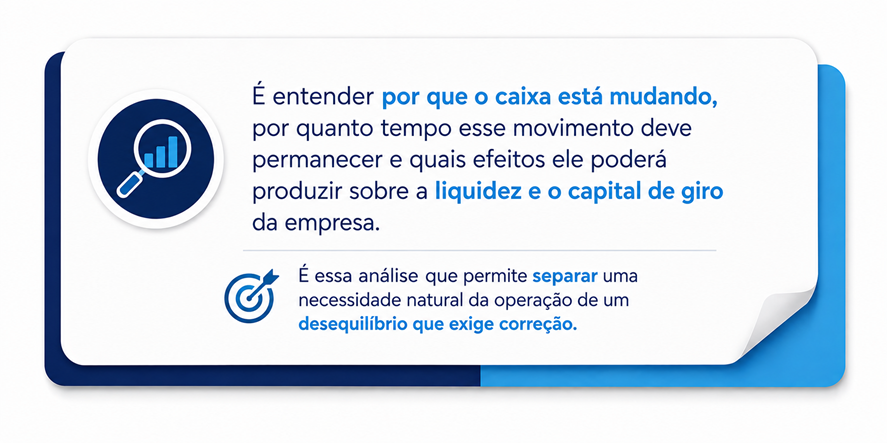
O caixa nunca deve ser observado apenas quando os recursos começam a faltar.
Acompanhado de forma estratégica, ele pode revelar mudanças no ciclo financeiro, aumento da necessidade de capital de giro, alterações nos prazos e pressões sobre a liquidez empresarial antes que esses movimentos comprometam decisões futuras.
E quando essa análise indica a necessidade de recursos adicionais, existem diferentes caminhos para estruturar o caixa.
No Daniele Banco, soluções de crédito podem ser estruturadas de acordo com as características e necessidades de cada operação, incluindo alternativas com recebíveis como garantia para empresas que possuem recursos originados por vendas, mas programados para entrar futuramente no caixa.
Covnerse com nossos especialistas e tenha acesso aos melhores e mais viáveis soluções parao seu caixa.